
L’enjeu stratégique du tournant hydroélectrique camerounais
Le Cameroun se trouve au cœur d »un paradoxe énergétique qui intéresse directement les investisseurs institutionnels et les bailleurs de fonds. Le pays dispose d »un potentiel hydroélectrique estimé à 23 000 MW, soit le deuxième plus important d »Afrique selon les analyses institutionnelles sur le secteur énergétique camerounais. Pourtant, les entreprises industrielles continuent de subir des interruptions d »alimentation, des variations de tension et une qualité de service insuffisamment prévisible. Cette contradiction ne traduit pas une absence de ressources, mais un décalage entre la capacité de production, les infrastructures de transport et la solidité financière de la chaîne électrique.
La mise en service progressive de grands ouvrages, notamment Nachtigal, modifie déjà la physionomie de l »offre nationale. Toutefois, une centrale performante ne crée de valeur que si l »électricité produite peut être évacuée, transportée et distribuée avec fiabilité vers les pôles industriels et les ménages. Le transport ne doit donc plus être considéré comme un simple prolongement technique de la production. Il constitue la condition sine qua non de la rentabilité globale des investissements, de la compétitivité des entreprises et de la transformation de l »électricité en levier d »industrialisation.
La montée en puissance des capacités de production et le bond de Nachtigal
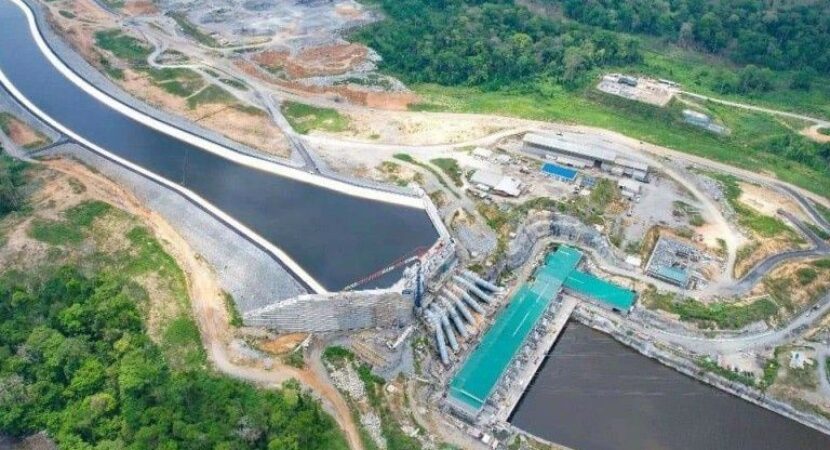
L »aménagement hydroélectrique de Nachtigal représente l »un des projets les plus structurants du secteur camerounais. Implanté sur le fleuve Sanaga, il affiche une capacité de 420 MW et apporte un volume significatif à un système électrique longtemps contraint par la croissance de la demande. Le déploiement de la centrale de Nachtigal symbolise ainsi le saut quantitatif engagé par le Cameroun pour renforcer son offre de base et réduire sa dépendance aux moyens thermiques plus exposés aux coûts des combustibles.
L »enjeu dépasse cependant la seule addition de mégawatts. Une capacité hydroélectrique accrue peut contribuer à réduire le coût moyen de production, à améliorer la prévisibilité de l »approvisionnement et à diminuer l »intensité carbone du mix électrique. Pour les industries électro-intensives, cette évolution peut renforcer la compétitivité des coûts d »exploitation, à condition que les contrats d »approvisionnement, la disponibilité du réseau et la qualité de l »électricité soient alignés sur les exigences industrielles. La valeur économique de Nachtigal dépendra donc aussi de la capacité du système à acheminer l »énergie vers les zones de consommation.
| Projet | Capacité ou dimension annoncée | Intérêt stratégique |
|---|---|---|
| Nachtigal | 420 MW | Renforcement de l »offre nationale et réduction de la pression sur les moyens thermiques |
| Mamfé | 450 MW | Extension de la capacité dans le Sud-Ouest et soutien aux usages industriels |
| Chollet | Environ 600 MW | Production binationale et intégration des réseaux du Cameroun et du Congo |
Le portefeuille de projets à venir confirme l »ambition nationale. Le développement hydroélectrique de Mamfé, dans le bassin de la Manyu, a franchi une étape institutionnelle importante en juillet 2025 avec la signature d »un accord-cadre portant sur les études de faisabilité et de conception. La puissance annoncée atteint 450 MW, mais la construction et l »exploitation dépendront encore de la réalisation des études, de la structuration financière et de la mise en place du modèle Build, Operate and Transfer prévu. Cette prudence est essentielle pour distinguer une annonce de capacité d »un actif effectivement bancable.
Le projet binational de Chollet, sur le fleuve Dja à la frontière entre le Cameroun et le Congo, illustre une autre dimension de la stratégie. Sa puissance envisagée est d »environ 600 MW, avec une centrale équipée de turbines Francis et plusieurs centaines de kilomètres de lignes à haute tension, probablement à 225 kV. Le calendrier indicatif prévoit une structuration et un financement avant la phase de construction, dont l »achèvement est projeté à l »horizon 2032. La coordination entre les deux États, la sécurisation des acheteurs, les études environnementales et la mobilisation de capitaux resteront déterminantes.
Le goulot d’étranglement du transport face aux limites de Sonatrel
Le principal risque pour la nouvelle capacité de production réside dans le réseau de transport. Les pertes sur les lignes, la vétusté de certains équipements, la saturation de postes de transformation et la distribution inégale des infrastructures réduisent la quantité d »électricité effectivement disponible pour les consommateurs. Selon les informations rapportées sur le secteur, près de 30 % de la production nationale pourrait être perdue lors du transport. Même lorsque cette donnée doit être interprétée avec prudence selon les périmètres de calcul, elle signale une inefficacité suffisamment importante pour affecter directement les revenus du secteur et la performance des entreprises.
Créée par décret en octobre 2015 et devenue opérationnelle en 2018, Sonatrel a vocation à gérer le réseau national de transport, à reprendre progressivement les actifs concernés et à professionnaliser la planification du système. Le Projet de Remise à niveau des Réseaux de Transport d »Électricité et de Réforme du Secteur (PRRTERS), soutenu par la Banque mondiale à hauteur d »un prêt initial de 325 millions de dollars, a précisément cherché à renforcer cette fonction. Le programme couvre l »opérationnalisation de Sonatrel, la consolidation du réseau, l »assistance à la gestion du projet et le renforcement des capacités sectorielles. Sa mise en œuvre a néanmoins été ralentie par des retards de passation de marchés, des procédures d »indemnisation et les perturbations liées à la pandémie.
Les progrès enregistrés après la restructuration du projet sont encourageants, notamment l »attribution de la plupart des contrats clés, la publication des actes d »expropriation et de compensation, le transfert d »actifs depuis l’opérateur historique (l’ex-Eneo, devenue SOCADEL), le recrutement d »un ingénieur conseil et la signature d »accords de service de transport. Ils ne doivent toutefois pas masquer les contraintes de liquidité de Sonatrel et les tensions financières plus larges du secteur. Les pertes opérationnelles, les faibles taux de recouvrement et les arriérés entre acteurs publics, producteurs et distributeur fragilisent la capacité à entretenir les infrastructures et à honorer les engagements contractuels.
- Les congestions peuvent empêcher l »évacuation complète de l »électricité produite par les nouveaux barrages.
- Les pertes techniques et commerciales réduisent les recettes disponibles pour la maintenance et l »expansion du réseau.
- Les industriels restent exposés aux arrêts de production, aux coûts des solutions de secours et à l »incertitude contractuelle.
- La saturation des postes limite l »intégration de nouvelles centrales et complique le raccordement de zones industrielles.
- Les retards d »investissement augmentent le risque de décalage entre la livraison des centrales et la disponibilité des lignes.
Le Réseau Interconnecté Sud concentre une grande partie de l »activité économique et de la demande électrique. Ses congestions ont donc des effets disproportionnés sur les industries, les services urbains et les projets d »investissement. Pour un développeur, la question décisive n »est pas seulement de savoir si une centrale peut produire, mais si l »énergie pourra être livrée au bon endroit, au bon moment et dans des conditions de qualité compatibles avec les procédés industriels. La réduction du risque de transport doit ainsi être traitée comme une priorité de bancabilité.
L’ouverture aux partenariats public-privé pour moderniser le réseau
L »ouverture programmée du transport électrique aux investissements privés constitue un tournant institutionnel majeur. La fin d »un monopole strict de l »État ne signifie pas le retrait de la puissance publique, mais une redéfinition de son rôle. L »État devra concentrer ses efforts sur la régulation, la planification, la protection de l »intérêt général et la coordination des projets, tandis que des opérateurs privés pourront apporter des capitaux, des compétences d »exécution et des mécanismes de gestion de la performance.
Les besoins financiers sont considérables. Le Compact énergétique national vise la mobilisation de 12,5 milliards de dollars supplémentaires à l »horizon 2030. Une telle enveloppe ne pourra être absorbée efficacement que par une hiérarchisation rigoureuse des investissements. Les projets doivent être sélectionnés selon leur contribution à la réduction des pertes, à la sécurisation des pôles industriels, à l »intégration des nouvelles centrales et à l »amélioration de l »accès dans les territoires insuffisamment desservis.
- Établir une cartographie indépendante des actifs, des congestions et des besoins de renforcement à moyen terme.
- Stabiliser les règles d »accès au réseau, les tarifs de transport et les responsabilités de chaque opérateur.
- Structurer des contrats bancables avec des garanties publiques proportionnées et une allocation claire des risques.
- Renforcer la transparence financière des acheteurs et la discipline de paiement dans toute la chaîne électrique.
- Mettre en place un suivi indépendant des indicateurs de disponibilité, de pertes, de raccordement et de qualité de service.
Pour attirer les investisseurs, les futurs partenariats public-privé devront offrir une visibilité suffisante sur les revenus. Les instruments possibles comprennent les paiements de disponibilité, l »indexation partielle des tarifs, les garanties de paiement, les contrats de service de transport et des mécanismes de compensation en cas de changement réglementaire. La répartition des risques de change, de demande, de construction, d »expropriation et de performance devra être explicitement documentée. Une garantie trop lourde pour l »État affaiblirait les finances publiques, tandis qu »un transfert excessif vers l »investisseur augmenterait le coût du capital.
Le succès de la réforme dépendra aussi de la cohérence avec la distribution. Une modernisation du transport ne pourra produire tous ses effets si les réseaux de moyenne et basse tension restent sous-financés ou si les arriérés continuent de circuler entre l »État, les entités publiques, la SOCADEL (Société Camerounaise d »Électricité) et Sonatrel. Les investisseurs examineront donc l »ensemble de la chaîne, et non un actif isolé. La restructuration de la distribution, concrétisée en mai 2026 par le rachat des parts d’Actis et la création de la SOCADEL, doit désormais être étroitement articulée avec les projets de transport, les contrats d »achat d »électricité et la régulation tarifaire.
L’intégration régionale comme catalyseur de rentabilité à long terme
Le projet d »interconnexion Cameroun-Tchad constitue l »un des leviers les plus importants pour dépasser les limites d »un marché national fragmenté. Soutenu par un financement de 385 millions de dollars approuvé par la Banque mondiale en 2020, le projet doit relier les systèmes électriques du Sud et du Nord du Cameroun, permettre les échanges avec le Tchad et renforcer l »alimentation de N »Djamena. Il est conçu comme une dorsale à haute tension capable d »acheminer vers le nord une électricité produite dans le sud du Cameroun, tout en favorisant l »accès à l »énergie et le développement de futures capacités solaires.
À plus long terme, le Pool Énergétique d »Afrique Centrale peut transformer des surplus saisonniers en revenus régionaux. Le programme CAPP-RIA, proposé en 2026 pour cinq pays d »Afrique centrale, prévoit un financement estimé à 280,5 millions de dollars, dont 226,5 millions de l »IDA et 54 millions de la BIRD. Son objectif est d »accroître les échanges régionaux, d »améliorer l »accès et de mettre en place les instruments de gouvernance d »un marché électrique régional. La demande régionale pourrait passer de 43 TWh en 2021 à 134 TWh en 2040, ce qui donne une valeur stratégique aux interconnexions et aux règles communes.
- Mutualiser les réserves et améliorer la sécurité d »approvisionnement entre pays voisins.
- Valoriser les surplus hydroélectriques pendant les périodes de forte disponibilité hydrologique.
- Réduire le recours aux centrales thermiques coûteuses et fortement émettrices.
- Créer un marché plus vaste pour améliorer l »utilisation des infrastructures de transport.
- Harmoniser les codes de réseau, les procédures d »échange et les mécanismes de règlement.
La rentabilité régionale ne sera toutefois pas automatique. Elle exigera des accords intergouvernementaux opérationnels, des acheteurs solvables, une gestion coordonnée des congestions et une gouvernance crédible du Pool. Les difficultés de financement des services publics, les faibles taux de recouvrement et les capacités institutionnelles inégales constituent encore des risques importants. Pour les bailleurs et les investisseurs, l »intégration régionale doit donc être accompagnée d »un travail simultané sur les contrats, la réglementation, la solvabilité et la maintenance des actifs.
Bâtir un écosystème électrique résilient au service de l’industrialisation
L »équation énergétique camerounaise est désormais clairement établie. Produire davantage d »électricité est indispensable, mais insuffisant. Les 420 MW de Nachtigal, les projets de Mamfé et de Chollet, ainsi que les autres aménagements envisagés, ne pourront soutenir durablement la croissance que si le réseau absorbe cette capacité, la transporte avec des pertes maîtrisées et la distribue selon des standards compatibles avec les besoins des entreprises. La priorité stratégique consiste donc à synchroniser la construction des centrales avec le renforcement des lignes, des postes et des systèmes de pilotage.
Les bailleurs de fonds doivent privilégier les financements combinant production, transport et réforme institutionnelle. Les opérateurs privés peuvent apporter des solutions dans le cadre de PPP structurés, à condition d »obtenir des contrats transparents, des revenus prévisibles et une allocation réaliste des risques. Les régulateurs et les autorités publiques doivent, pour leur part, renforcer la discipline financière, publier des données fiables, sécuriser l »accès au réseau et coordonner la planification nationale avec les projets régionaux. D »ici 2030, la compétitivité électrique du Cameroun se jouera moins sur l »abondance de la ressource que sur la capacité à transformer cette ressource en service fiable, bancable et accessible à l »industrie.

